Zakres zestawienia obejmuje komunikaty ESPI opublikowane od 18 do 24 października 2026 r. Rozróżniam w nim osiągnięte wyniki, decyzje już podjęte oraz plany, których realizacja pozostaje niepewna.
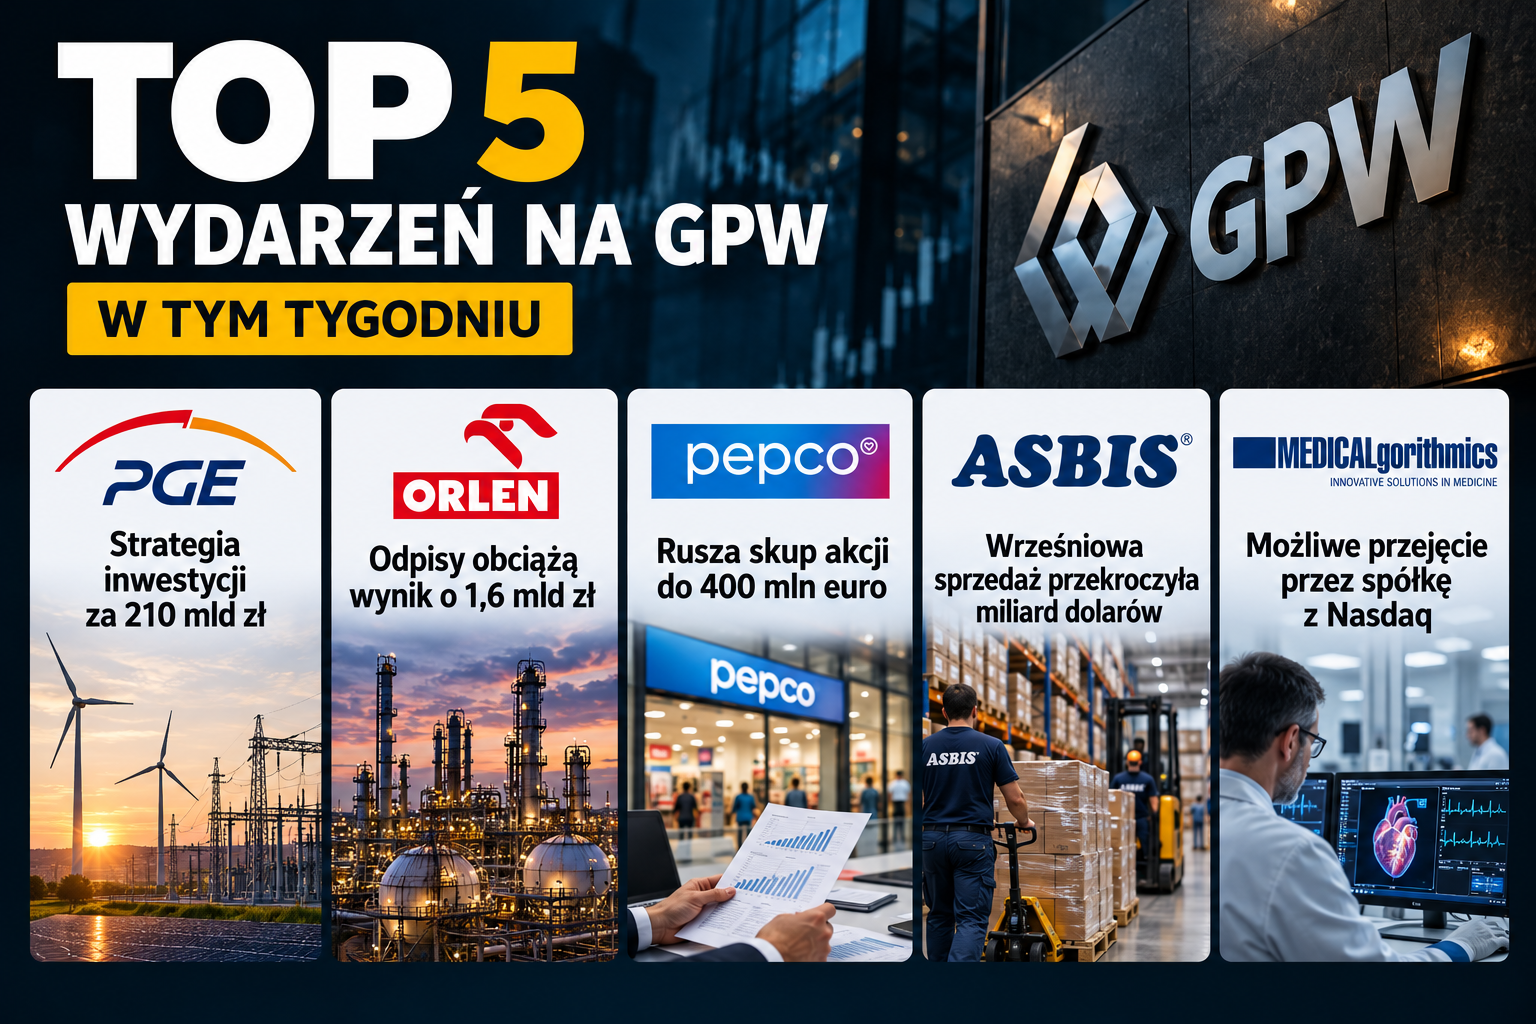
⚡ PGE (PGE) - strategia za 210 mld zł i zapowiedź powrotu do dywidendy
PGE przedstawiła strategię do 2035 r. z planem inwestycji na około 210 mld zł. Zapowiedziała też możliwość powrotu do dywidendy z zysku za 2026 r. Dla akcjonariuszy to jednocześnie perspektywa wypłat i pytanie o finansowanie wielkiego programu inwestycyjnego.
Najpierw skala: po sprostowaniu błędu w pierwotnym komunikacie PGE wskazała 80 mld zł, a nie 80 mln zł, jako planowane skumulowane nakłady na odnawialne źródła energii i magazyny energii do 2035 r. Korekta dotyczyła jednostki, nie zmiany strategii. Mimo to różnica jest na tyle duża, że bez jej uwzględnienia obraz przyszłych wydatków byłby całkowicie mylący. Przybliżony plan całej grupy obejmuje ponadto sieci i inne kierunki rozwoju.
Spółka zakłada wzrost rocznej EBITDA do około 15 mld zł w 2030 r. i ponad 30 mld zł w 2035 r. EBITDA pokazuje wynik działalności przed odsetkami, podatkami i księgowym rozłożeniem kosztu inwestycji na lata. W przypadku PGE jest miarą skali biznesu, z której spółka chce finansować rozwój, lecz nie mówi sama, ile gotówki pozostanie po wydatkach na budowę nowych aktywów. Podobnie 19 mld zł zakładanych korzyści z programu efektywności to cel, nie kwota już zaoszczędzona.
Dlaczego ważny jest limit zadłużenia? PGE chce utrzymywać je na poziomie nieprzekraczającym 2,8-krotności EBITDA oraz zachować rating inwestycyjny, czyli ocenę wiarygodności kredytowej pozwalającą traktować jej dług jako relatywnie mniej ryzykowny. To deklarowana granica finansowania rozwoju długiem, a nie informacja, że przyszłe inwestycje mają już zapewnione środki. Przy planowanej skali wydatków analizuję ją łącznie z tempem realizacji projektów.
Zapowiedź dywidendy również wymaga precyzji. PGE mówi o wypłacie z zysku za 2026 r. przy stopie dywidendy nie wyższej niż 5%. Stopa dywidendy porównuje wypłatę na akcję z ceną akcji; wskazany pułap nie jest obietnicą wypłaty 5%. Nie ma jeszcze uchwały, kwoty na akcję ani terminu. Inwestor nie powinien więc traktować tej deklaracji jak już przyznanej należności.
Kluczowe fakty:
- Planowane inwestycje w latach 2025-2035 wynoszą około 210 mld zł, w tym 80 mld zł na OZE i magazyny energii.
- Cele rocznej EBITDA to około 15 mld zł w 2030 r. i ponad 30 mld zł w 2035 r.
- Strategia zakłada przyłączenie 11 GW nowych mocy odnawialnych i rozwój magazynów o pojemności 18 GWh.
- Powrót do dywidendy pozostaje planem, a nie decyzją o konkretnej wypłacie.
Dla mnie jest to przede wszystkim komunikat o skali zobowiązań inwestycyjnych i ambicji ich sfinansowania bez przekroczenia wyznaczonego poziomu długu. O ocenie strategii zdecydują przyszłe wykonanie projektów i wyniki, których sam dokument jeszcze nie potwierdza.
📊 PKN ORLEN (PKN) - 1,6 mld zł odpisów netto przed raportem kwartalnym
ORLEN zapowiedział 1,6 mld zł obciążenia wyniku za III kwartał 2026 r. z tytułu odpisów netto i pokazał wstępne dane operacyjne. Zestawienie ujawnia różne kierunki zmian w poszczególnych obszarach działalności, ale nie zawiera jeszcze kwartalnego zysku.
Odpis to księgowe obniżenie wartości aktywa, gdy jego oczekiwana wartość jest niższa od wykazanej wcześniej. Pogarsza wynik okresu, lecz samo jego dokonanie nie oznacza wypływu gotówki w tym kwartale. W ORLENIE największe obciążenie, 1,6 mld zł, dotyczy segmentu Downstream, przede wszystkim projektu Nowa Chemia. Segment Energy ma przynieść kolejne 0,8 mld zł odpisów. Częściowo równoważy je 0,8 mld zł odwrócenia wcześniejszych odpisów w Upstream & Supply. Po zsumowaniu tych pozycji pozostaje zapowiadane obciążenie netto wyniku o 1,6 mld zł.
Co pokazuje działalność operacyjna? Grupa przerobiła w III kwartale 10,083 mln ton ropy, więcej niż w II kwartale 2026 r., ale o około 1% mniej niż rok wcześniej. Sprzedaż rafineryjna wyniosła 7,992 mln ton i była o 5% niższa rok do roku. Sprzedaż petrochemiczna spadła o 6%, do 930 tys. ton. Wyższa aktywność rafinerii względem poprzedniego kwartału nie przełożyła się zatem na powrót rocznych wolumenów sprzedaży do ubiegłorocznego poziomu.
Obraz grupy uzupełniają dwa przeciwne sygnały. Produkcja gazu zmniejszyła się rok do roku o 7%, do 21,6 TWh, podczas gdy detaliczna sprzedaż energii elektrycznej wzrosła o 11%, do 4,1 TWh. Terawatogodzina, czyli TWh, mierzy ilość energii; pozwala tu porównać wolumen, nie wartość sprzedaży. Bez cen, kosztów i pełnych danych segmentowych nie da się stwierdzić, czy większa sprzedaż energii skompensowała finansowo słabsze wolumeny gdzie indziej.
Kluczowe fakty:
- Odpisy w Downstream i Energy mają wynieść odpowiednio 1,6 mld zł i 0,8 mld zł.
- Odwrócenie odpisów w Upstream & Supply o 0,8 mld zł zmniejsza łączne obciążenie netto do 1,6 mld zł.
- Sprzedaż rafineryjna spadła rok do roku o 5%, a detaliczna sprzedaż energii wzrosła o 11%.
- Pełny raport za III kwartał spółka zapowiada na 5 listopada 2026 r.
W mojej ocenie najistotniejsze jest oddzielenie jednorazowego księgowego obciążenia od zmian w bieżących wolumenach. Wstępne dane mogą jeszcze zostać skorygowane, a wpływu całego kwartału na finanse grupy nie znam bez pełnego raportu.
💰 PEPCO (PCO) - start skupu akcji z limitem 400 mln euro
Pepco Group rozpoczęła 22 października wieloletni program skupu akcji własnych o maksymalnej wartości 400 mln EUR. Pierwszy etap ma limit 50 mln EUR i może potrwać do końca 2026 r. To konkretna decyzja o uruchomieniu programu, nie potwierdzenie wydania całej zapowiedzianej kwoty.
Skup oznacza, że spółka kupuje swoje akcje od inwestorów. Pepco wskazuje jako jego cel zmniejszenie kapitału zakładowego, czyli docelowo trwałe ograniczenie liczby wyemitowanych akcji po dopełnieniu odpowiednich formalności. Dla pozostających akcjonariuszy istotne jest to, że mniejsza liczba akcji może zwiększyć ich procentowy udział w spółce. Nie jest to jednak równoznaczne z gwarantowanym wzrostem wartości każdej akcji: znaczenie mają również cena zakupów, ich ostateczna skala i środki pozostające w firmie.
Jak czytać oba limity? 400 mln EUR wyznacza pułap wieloletniego programu, a 50 mln EUR pułap pierwszego etapu. Druga kwota jest częścią pierwszej, nie dodatkowym zobowiązaniem. Spółka może program zawiesić, zmienić lub zakończyć bez dokonania zakupów. Z tych powodów nie utożsamiam maksymalnej wartości programu z faktycznym odpływem gotówki. W najbliższym czasie bardziej miarodajne będą komunikaty o wykonanych transakcjach i wydanych na nie środkach.
Zarząd przedstawia skup jako element przekazywania środków akcjonariuszom obok dywidend oraz wyraża przekonanie, że obecny kurs nie odzwierciedla w pełni perspektyw grupy. To stanowisko zarządu, nie niezależna wycena. Komunikat nie ogłasza nowej dywidendy ani jej terminu. Inwestor zainteresowany bezpośrednią wypłatą gotówki powinien zatem odróżnić możliwość sprzedaży akcji w ramach skupu od dywidendy, która przysługiwałaby uprawnionym akcjonariuszom na określonych zasadach.
Kluczowe fakty:
- Wieloletni skup ma limit 400 mln EUR; pierwszy etap obejmuje maksymalnie 50 mln EUR.
- Pierwszy etap rozpoczął się 22 października 2026 r. i ma zakończyć się najpóźniej 31 grudnia 2026 r.
- Celem programu jest zmniejszenie kapitału zakładowego.
- Podane kwoty są limitami, a nie gwarancją, że spółka kupi akcje za pełną wartość.
Skala deklarowanego programu zasługuje na uwagę, ale dla oceny jego znaczenia będę odróżniać upoważnienie od wykonania. Dopiero rzeczywiste zakupy pokażą, ile środków Pepco przeznaczyło na ten cel.
📈 ASBISc (ASB) - szacunkowa sprzedaż przekroczyła miliard dolarów w miesiąc
ASBIS oszacował skonsolidowane przychody za wrzesień 2026 r. na około 1,052 mld USD wobec 332 mln USD rok wcześniej. Wzrost o około 216% jest wyjątkowo duży, ale sam komunikat nie wyjaśnia jego przyczyn ani nie pokazuje zysku.
Przychody skonsolidowane obejmują spółkę i pozostałe podmioty jej grupy. We wrześniu ich szacowana sprzedaż była o około 720 mln USD większa niż w tym samym miesiącu 2025 r. To porównanie tej samej waluty i tego samego okresu roku, więc dobrze pokazuje skalę zmiany. Jednocześnie dane dotyczą jednego miesiąca, a nie całego kwartału. Nie przenoszę zatem wrześniowego tempa wzrostu automatycznie na dłuższy okres.
Dlaczego tak mocny odczyt sprzedaży nie wystarcza do oceny wyniku finansowego? Przychód pokazuje wartość sprzedanych produktów i usług, zanim uwzględni się koszty ich pozyskania, obsługi i finansowania. Jeśli koszty rosną wraz ze sprzedażą, wzrost obrotów nie musi oznaczać proporcjonalnego wzrostu zysku. ASBIS nie podał w tym komunikacie marży, czyli części sprzedaży pozostającej po określonych kosztach. Nie wiadomo więc, jaka część dodatkowych 720 mln USD mogła przełożyć się na wynik.
Istotny jest także status liczb: to szacunek, który może nieznacznie różnić się od danych ostatecznych. Spółka nie przedstawiła tu podziału sprzedaży na produkty lub rynki, dlatego nie przypisuję wzrostu żadnej konkretnej kategorii. Dla świadomego inwestora punktem odniesienia jest obecnie potwierdzona skala obrotu, a pytania o źródła wzrostu i dochodowość pozostają otwarte do czasu publikacji szerszych danych.
Kluczowe fakty:
- Szacunkowe przychody grupy we wrześniu 2026 r. wyniosły około 1,052 mld USD.
- We wrześniu 2025 r. przychody wynosiły 332 mln USD.
- Różnica to około 720 mln USD, czyli wzrost o około 216% rok do roku.
- Komunikat nie zawiera kosztów, marży ani zysku.
Widzę tu silny sygnał wzrostu skali sprzedaży, nie gotową odpowiedź na pytanie o rentowność. Dopiero pełniejsze dane finansowe pozwolą ocenić, ile z rekordowo wysokiego wrześniowego obrotu pozostało grupie jako zysk.
💎 Medicalgorithmics (MDG) - list intencyjny w sprawie przejęcia
Medicalgorithmics podpisał list intencyjny dotyczący możliwego przejęcia 100% akcji przez amerykańską spółkę medyczno-technologiczną notowaną na Nasdaq. Wstępnie określone świadczenie dla akcjonariuszy ma wynosić łącznie co najmniej 67 mln USD, lecz transakcja nie jest przesądzona.
Potencjalna zmiana jest istotna dla posiadaczy akcji, bo zapłata miałaby nastąpić zasadniczo w akcjach nabywcy, a nie w gotówce. Oznaczałoby to zmianę formy inwestycji, gdyby strony zawarły i wykonały ostateczną umowę. Dokument nie podaje wartości przypadającej na jedną akcję Medicalgorithmics ani szczegółowych zasad przeliczenia na akcje inwestora. Kwoty 67 mln USD nie przedstawiam więc jako gotowej ceny, którą akcjonariusz może dziś przypisać pojedynczej akcji.
Dodatkowym warunkiem rozmów jest pozyskanie przez Medicalgorithmics co najmniej 10 mln EUR nowego kapitału przed podpisaniem umowy ostatecznej albo równocześnie z jej podpisaniem. Według listu środki te mają zwiększyć wycenę spółki i wartość świadczenia w planowanej transakcji. Nie podano jednak sposobu pozyskania pieniędzy. Jeśli miałaby to być emisja nowych akcji, jej warunki byłyby ważne dla obecnych właścicieli, ponieważ nowe akcje mogłyby zmniejszyć ich procentowy udział. Na podstawie tego komunikatu nie można ustalić skali takiego ryzyka.
List intencyjny opisuje zamiar negocjacji, ale nie zobowiązuje stron do zawarcia umowy przejęcia. Potrzebne są między innymi uzgodnienie warunków, wymagane zgody oraz due diligence, czyli szczegółowe sprawdzenie finansów, umów i ryzyk spółki przez potencjalnego nabywcę. Wiążący pozostaje 30-dniowy okres wyłączności negocjacyjnej: w tym czasie rozmowy z tym inwestorem mają pierwszeństwo na zasadach określonych w liście. Wyłączność nie jest jednak zapewnieniem, że rozmowy zakończą się transakcją.
Kluczowe fakty:
- List dotyczy możliwego przejęcia 100% akcji Medicalgorithmics.
- Wstępna łączna wartość świadczenia dla akcjonariuszy wynosi co najmniej 67 mln USD; zapłata miałaby nastąpić głównie w akcjach inwestora.
- Przed umową ostateczną lub przy jej zawarciu spółka miałaby pozyskać co najmniej 10 mln EUR nowego kapitału.
- Obowiązuje 30-dniowa wyłączność negocjacyjna, ale sam list nie gwarantuje przejęcia.
To komunikat o możliwej zmianie właściciela całej spółki, dlatego zaliczam go do najistotniejszych w tygodniu. Zarazem bez wiążącej umowy, warunków pozyskania kapitału i zasad wymiany akcji nie da się rzetelnie określić wartości transakcji dla pojedynczego akcjonariusza.