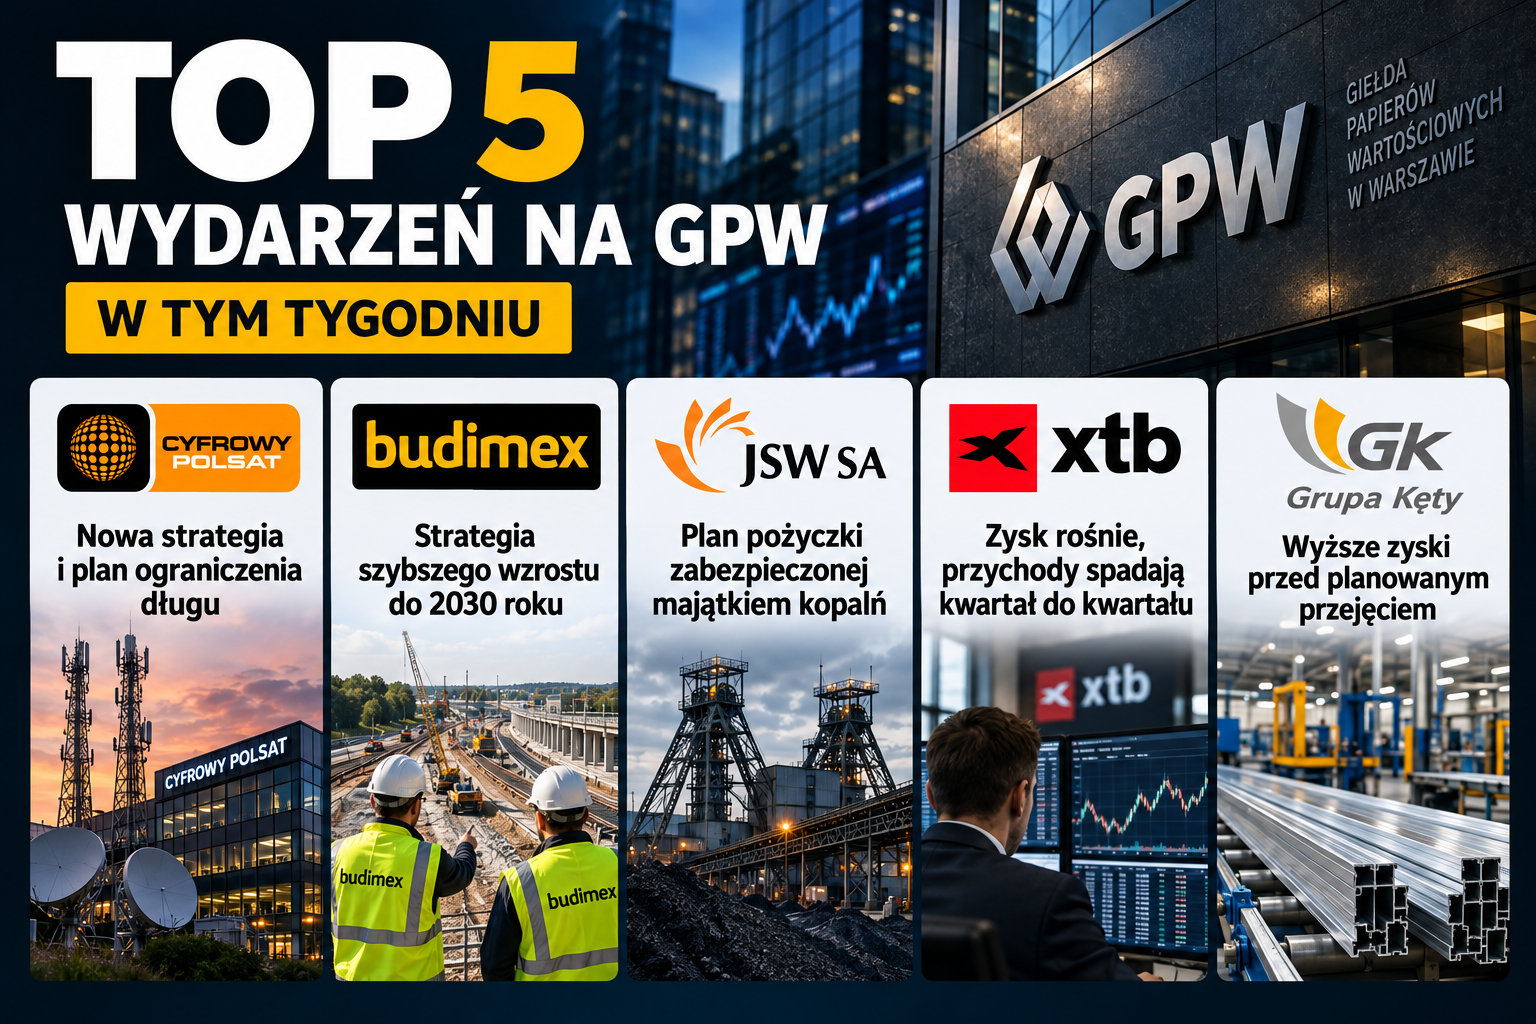
Cyfrowy Polsat przedstawił plan przebudowy grupy na lata 2027–2030+. W centrum tej strategii znalazły się sprzedaż części aktywów, ograniczenie zadłużenia i koncentracja na telekomunikacji, mediach oraz technologiach. Analizuję ją jako jedną z najważniejszych decyzji strategicznych ogłoszonych na GPW w tygodniu 25–31 października 2026 r.
📡 Cyfrowy Polsat (CPS) - nowa strategia i plan redukcji długu
Grupa Polsat Plus rozważa sprzedaż aktywów energetycznych i nieruchomości, a uzyskane środki chce przeznaczyć przede wszystkim na spłatę zadłużenia. Żadna transakcja sprzedaży nie została jeszcze ogłoszona.
Dlaczego ta strategia zasługuje na szczególną uwagę? Zarząd wskazał nie tylko kierunek rozwoju, lecz również okres, w którym wyniki podstawowych obszarów działalności mają się pogarszać. EBITDA telekomunikacji, mediów i technologii, czyli wynik pokazujący działalność przed odsetkami, podatkami i amortyzacją, ma według założeń spadać średnio o 2–3% rocznie w latach 2026–2029. Punktem odniesienia jest szacunek 2,9 mld zł za 2026 r. Dla akcjonariusza oznacza to, że przebudowie grupy może towarzyszyć niższy wynik tych segmentów, zanim pojawią się zakładane korzyści.
Na lata 2029–2034 spółka zakłada średni wzrost tej EBITDA o 4–6% rocznie. Chce rozwijać pakiety usług dla gospodarstw domowych, rozwiązania cyfrowe dla firm i sieć telekomunikacyjną. Wskazuje przy tym partnerstwa z Cellnex, Vodafone, YouTube i Google Cloud. Są to elementy planu operacyjnego, a nie potwierdzenie przyszłych przychodów. Zakładane nakłady inwestycyjne wynoszą 6–8% przychodów działalności telekomunikacyjnej, medialnej i technologicznej.
Równie ważny jest cel finansowy: stosunek długu netto do EBITDA ma trwale spaść poniżej 2,5 najpóźniej do 2030 r. Dług netto to zadłużenie pomniejszone o dostępne środki pieniężne; zestawienie go z EBITDA pokazuje skalę długu względem wyniku działalności. W przypadku Cyfrowego Polsatu osiągnięcie celu zależy między innymi od warunków ewentualnej sprzedaży aktywów. Spółka chce też do 2030 r. odbudować możliwość wypłacania dywidendy, lecz nie zapowiedziała konkretnej wypłaty.
Kluczowe fakty:
- Strategia koncentruje grupę na telekomunikacji, mediach i technologiach.
- Planowana sprzedaż aktywów energetycznych i nieruchomości pozostaje na etapie rozważań.
- Spółka zakłada najpierw spadek, a później wzrost EBITDA podstawowych segmentów.
- Cel zadłużenia to dług netto do EBITDA poniżej 2,5 najpóźniej do 2030 r.
Dla inwestora ocena strategii będzie zależeć od wykonania planu, zwłaszcza od ceny sprzedaży aktywów i tempa ograniczania długu. Cele na kolejne lata nie są osiągniętymi wynikami.
🏗️ Budimex (BDX) - strategia wzrostu na lata 2026–2030+
Budimex chce zwiększać przychody średnio o ponad 8% rocznie do 2030 r. i rozbudowywać działalność zagraniczną. Strategia dotyczy jednego z największych wykonawców infrastrukturalnych na GPW, dlatego jej założenia mają znaczenie szersze niż pojedynczy nowy kontrakt.
Spółka zamierza pozostać silnie związana z polskim rynkiem, równocześnie rozwijając projekty kolejowe, energetyczne i wojskowe oraz działalność w innych krajach. W latach 2015–2025 jej średnioroczny wzrost przychodów wynosił 6,3%. Nowy cel, przekraczający 8%, zakłada więc szybsze tempo niż osiągane w poprzedniej dekadzie. Podkreślam jednak różnicę między historycznym wynikiem a celem zarządu: sama publikacja strategii nie zwiększa jeszcze wartości podpisanych umów.
Udział rynków zagranicznych w przychodach ma wzrosnąć z historycznych 8,5% do 10–15% do 2030 r. Dlaczego to ważne? Większa sprzedaż poza Polską może ograniczać zależność firmy od krajowych inwestycji, ale wymaga zdobycia i terminowej realizacji zleceń na innych rynkach. Budimex chce też w dłuższej perspektywie inwestować we własne aktywa infrastrukturalne. Komunikat nie przypisuje jednak tym przedsięwzięciom konkretnej wartości ani harmonogramu.
Strategia przewiduje średnią marżę EBIT powyżej 6%. Marża EBIT pokazuje, jaka część sprzedaży zostaje jako zysk operacyjny przed kosztami finansowania i podatkiem. Historyczna średnia wynosiła 6,7%, zatem próg wskazany w nowym planie jest od niej niższy. Przy ocenie wykonania strategii będę więc zestawiać wzrost skali działalności z jej rentownością, zamiast traktować sam wzrost przychodów jako miarę sukcesu.
Budimex podtrzymuje politykę przewidującą możliwość wypłaty do 100% zysku netto na dotychczasowych warunkach. Nie podjął przy tym decyzji o nowej dywidendzie. Wskazał również, że przejęcia i projekty koncesyjne mogłyby podnieść tempo wzrostu przychodów ponad 10% rocznie, lecz nie należą do podstawowego planu. Ryzyka obejmują opóźnienia inwestycji, ceny materiałów i pracy oraz zmiany skali wydatków publicznych.
Kluczowe fakty:
- Cel średniorocznego wzrostu przychodów przekracza 8% do 2030 r.
- Docelowy udział rynków zagranicznych w sprzedaży wynosi 10–15%.
- Strategia zakłada średnią marżę EBIT powyżej 6%.
- Polityka dywidendowa pozostaje w mocy, ale nie ogłoszono kwoty nowej wypłaty.
Jako inwestor traktowałbym ten dokument jako zestaw mierzalnych celów, które będzie można porównywać z przyszłymi raportami. Najwięcej o jakości wzrostu powie jednoczesne wykonanie planu sprzedaży i utrzymanie rentowności.
⛏️ JSW (JSW) - plan pożyczki pod zabezpieczenie majątku kopalń
JSW zwołała nadzwyczajne walne zgromadzenie, które ma głosować nad zabezpieczeniami planowanej pożyczki od Agencji Rozwoju Przemysłu w wysokości do 1,066 mld zł. Umowa pożyczki nie została jeszcze zawarta.
Ten komunikat wybieram ze względu na skalę finansowania i rodzaj majątku, który miałby je zabezpieczać. Zarząd proponuje hipoteki na nieruchomościach oraz zastawy na majątku kopalń Budryk, Knurów-Szczygłowice i Pniówek, a także obu ruchów Boryni-Zofiówki. Hipoteka daje wierzycielowi możliwość dochodzenia spłaty z obciążonej nieruchomości, jeśli dłużnik nie wykona zobowiązania. Zastaw pełni podobną funkcję wobec innych składników majątku. Dla JSW plan oznacza możliwość pozyskania środków na reorganizację, lecz także obciążenie aktywów stanowiących podstawę jej działalności.
Akcjonariusze mają rozpatrzyć również dodatkowe zabezpieczenia dla instytucji już finansujących spółkę. Projekt w tej sprawie dotyczy majątku ruchu Borynia. JSW prowadzi z finansującymi rozmowy między innymi o zawieszeniu części zobowiązań oraz zgodzie na nową pożyczkę. Dlaczego to istotne? Nawet przy poparciu akcjonariuszy warunki istniejących umów i stanowisko wierzycieli pozostają częścią drogi do pozyskania finansowania.
Rada nadzorcza pozytywnie zaopiniowała oba wnioski zarządu, ale jej opinia nie zastępuje ani głosowania akcjonariuszy, ani zgód instytucji finansujących. Sam limit 1,066 mld zł również nie oznacza wpływu takiej kwoty na rachunek spółki. Komunikat nie określa ostatecznych warunków pożyczki ani terminu jej zawarcia. Przy ocenie sytuacji JSW oddzielam więc planowane źródło środków od finansowania już dostępnego.
Walne zgromadzenie zaplanowano na 23 listopada 2026 r. Do tego czasu przedmiotem decyzji są projekty uchwał dotyczące zabezpieczeń. Dla akcjonariuszy znaczenie mają zarówno możliwość wsparcia reorganizacji, jak i konsekwencje ustanowienia praw wierzycieli na majątku kopalń.
Kluczowe fakty:
- Planowana pożyczka od ARP ma wynosić maksymalnie 1,066 mld zł.
- Proponowane zabezpieczenia obejmują nieruchomości i majątek kilku kopalń.
- JSW negocjuje również warunki z instytucjami już finansującymi spółkę.
- Akcjonariusze mają głosować nad projektami uchwał 23 listopada 2026 r.
Dla inwestora decydujące będą treść podjętych uchwał, zgody wierzycieli i ewentualne podpisanie pożyczki. Na etapie opisanego komunikatu żaden z tych kroków nie powinien być uznawany za zakończony.
📈 XTB (XTB) - zysk rośnie, przychody słabsze niż w II kwartale
Wstępny zysk netto XTB za III kwartał wyniósł 213,7 mln zł, wobec 53,2 mln zł rok wcześniej. Równocześnie przychody wyraźnie spadły względem II kwartału 2026 r., mimo dalszego wzrostu liczby klientów.
Przychody operacyjne w III kwartale osiągnęły 623,3 mln zł, czyli o 65,9% więcej rok do roku. Koszty operacyjne wzrosły w tym czasie o 23,2%, do 397,6 mln zł. Ta różnica tempa wzrostu pomogła zwiększyć zysk netto o 301,4% względem III kwartału 2025 r. Dane są jednak wstępne i mogą różnić się od liczb w ostatecznym raporcie.
Porównanie z bezpośrednio poprzednim kwartałem daje inny obraz. Przychody obniżyły się z 992,3 mln zł w II kwartale do 623,3 mln zł w III kwartale 2026 r. Spółka wskazuje na mniejszą aktywność rynków i klientów. To ważna cecha jej działalności: szybko rosnąca baza użytkowników nie zapewnia jednakowej wartości transakcji i przychodów w każdym kwartale. Zestawiając oba porównania, widzę bardzo mocny wzrost rok do roku oraz znaczną zmienność między kolejnymi kwartałami.
XTB pozyskało w kwartale 335 704 nowych klientów, o 51,4% więcej niż rok wcześniej. Łączna baza osiągnęła 3,14 mln, a liczba klientów aktywnych w kwartale 1,57 mln. Jednocześnie wolumen transakcji CFD mierzony w lotach spadł o 18,3% rok do roku. CFD to instrument, którego wartość zależy od ceny innego aktywa, a lot określa wielkość transakcji. Dla XTB oznacza to, że na wyniki wpłynął wyższy przychód z jednostki obrotu, szczególnie na instrumentach związanych z towarami, a nie sam wzrost liczby zawartych transakcji.
Zarząd ocenia, że koszty operacyjne w całym 2026 r. mogą być o około 30% wyższe niż w 2025 r., a wydatki marketingowe o około 50% wyższe. Są to oczekiwania spółki, nie osiągnięte wyniki. Stanowią istotne tło dla oceny, ile z rosnących przychodów będzie pozostawać w zysku.
Kluczowe fakty:
- Zysk netto w III kwartale wzrósł z 53,2 mln zł do 213,7 mln zł rok do roku.
- Przychody wyniosły 623,3 mln zł, mniej niż 992,3 mln zł w II kwartale 2026 r.
- Liczba nowych klientów wzrosła o 51,4%, lecz wolumen CFD w lotach spadł o 18,3%.
- Ostateczny raport za III kwartał zapowiedziano na 20 listopada 2026 r.
Dla inwestora zestawienie wzrostu liczby klientów z wahaniami przychodu z obrotu jest równie ważne jak sam skok zysku. Ostateczny raport pozwoli sprawdzić wstępne dane.
💰 Grupa Kęty (KTY) - wyższe zyski przed planowanym przejęciem
Po dziewięciu miesiącach Grupa Kęty wykazała 594 mln zł zysku netto, o 27,2% więcej niż rok wcześniej. Jednocześnie gotówka z działalności operacyjnej spadła, a spółka przygotowuje przejęcie Grupy METRA.
Przychody wzrosły z 4 243 mln zł do 4 663 mln zł, a zysk operacyjny z 639 mln zł do 784 mln zł. Zyski rosły więc szybciej niż sprzedaż. Zarząd wiąże wzrost przychodów głównie z większą ilością sprzedanych produktów i wyższymi cenami. Raport wskazuje jednak również na korzystny efekt księgowy dotyczący zapasów przy szybko drożejących surowcach. Przy ocenie rentowności zwracam na to uwagę, ponieważ taki wpływ nie musi powtarzać się w kolejnych okresach.
Przepływy operacyjne, czyli gotówka uzyskana z bieżącej działalności po uwzględnieniu związanych z nią płatności, wyniosły 604 mln zł wobec 678 mln zł rok wcześniej. Mimo wyższego zysku grupa wygenerowała zatem mniej gotówki, między innymi przy wzroście zapasów i należności. Dla Grupy Kęty ma to szczególne znaczenie przed dużą transakcją: sam wzrost zysku księgowego nie mówi jeszcze, ile środków pozostaje dostępnych na finansowanie zakupów i inwestycji.
Planowane przejęcie Grupy METRA, działającej między innymi we Włoszech, USA i Kanadzie, może kosztować do 450 mln EUR. Grupa Kęty zawarła umowę kredytu do 2 mld zł na finansowanie zakupu. Przejęcie nie zostało jeszcze sfinalizowane i wymaga zgód regulatorów. Jeśli dojdzie do skutku, może zmienić skalę i geograficzny zasięg biznesu, ale wiąże się również z ryzykiem większego zadłużenia i kosztów odsetek.
Raport przypomina ponadto o drugiej racie wcześniej uchwalonej dywidendy: 32,64 zł na akcję ma zostać wypłacone 4 listopada 2026 r. Prawo do niej zostało już ustalone, więc zakup akcji po tej dacie ustalenia nie daje prawa do wypłaty. Zarząd przewiduje wzrost zadłużenia netto w IV kwartale o około 0,3 mld zł, między innymi w związku z dywidendą i inwestycjami. Zadłużenie netto oznacza tu dług pomniejszony o dostępne środki pieniężne.
Kluczowe fakty:
- Zysk netto za dziewięć miesięcy wzrósł z 467 mln zł do 594 mln zł.
- Przepływy operacyjne spadły z 678 mln zł do 604 mln zł.
- Planowana cena przejęcia Grupy METRA wynosi do 450 mln EUR; transakcja czeka na finalizację.
- Druga rata wcześniej uchwalonej dywidendy ma być wypłacona 4 listopada.
Dla inwestora ważne będzie zarówno utrzymanie rentowności, jak i finansowy koszt ewentualnego przejęcia. Dzisiejsze wyniki i dostępny kredyt nie przesądzają jeszcze o zamknięciu transakcji.