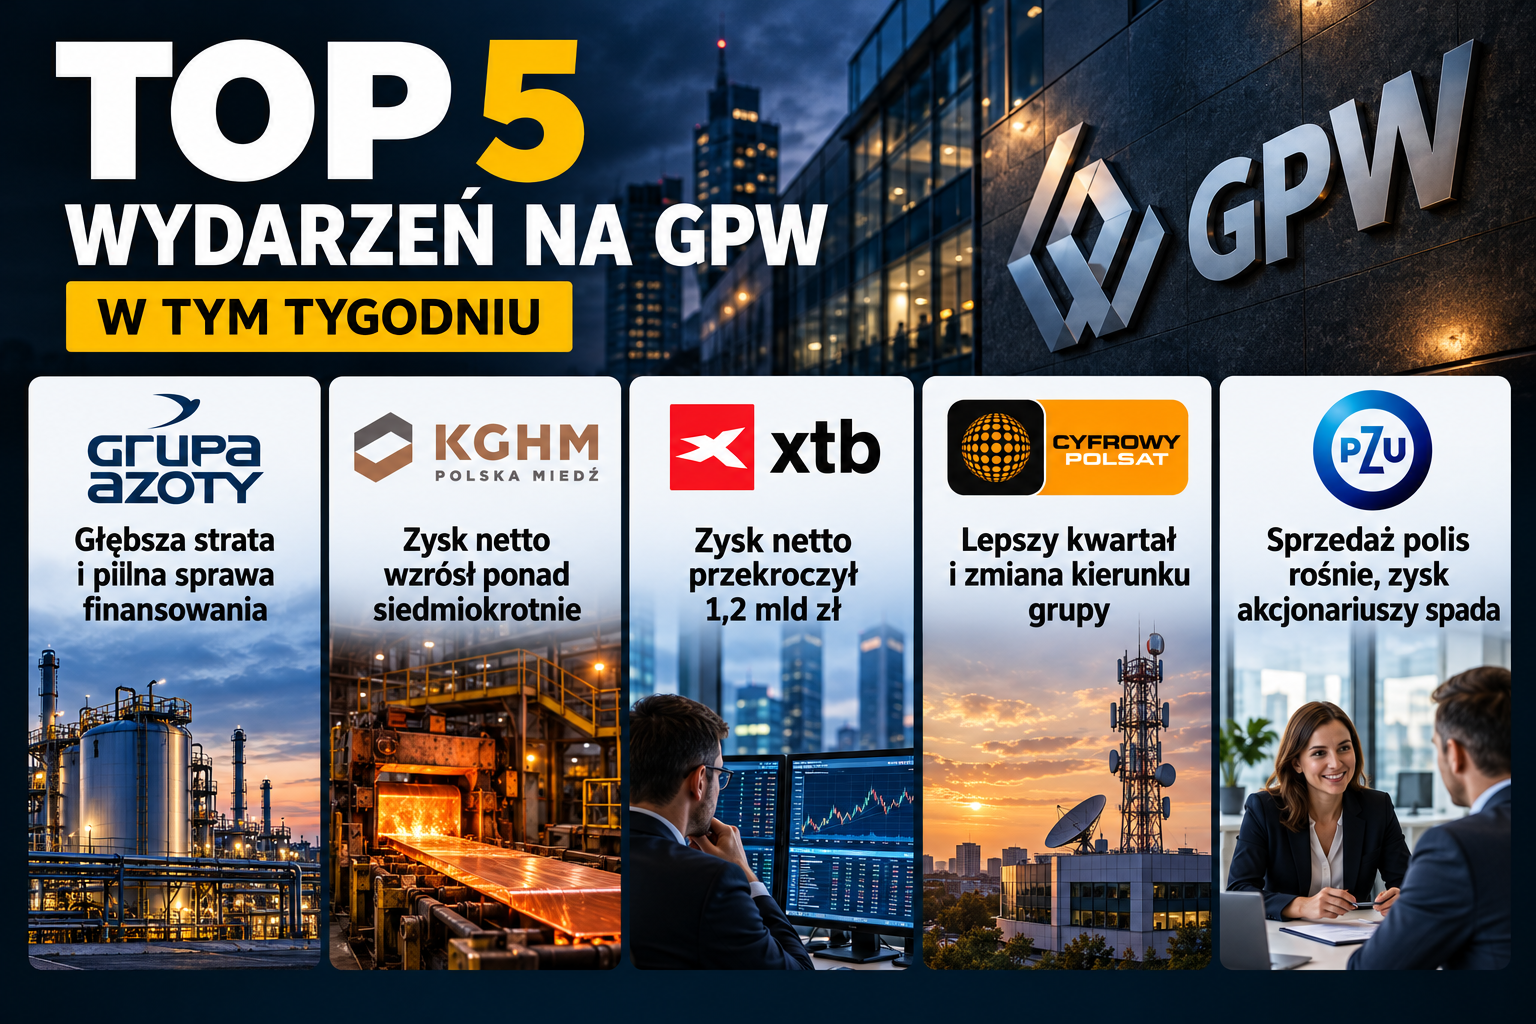
Grupa Azoty zakończyła III kwartał 2026 r. stratą netto 547 mln zł, a jej obecne porozumienia z finansującymi obowiązują tylko do 30 listopada. Spośród komunikatów opublikowanych w tygodniu 15-21 listopada ten raport stawia przed inwestorami najbardziej pilne pytanie o dalsze finansowanie działalności.
⚠️ Grupa Azoty (ATT) - rosnąca sprzedaż, głębsza strata
W III kwartale przychody grupy wzrosły o 11,5% rok do roku, do 3,23 mld zł. Strata netto zwiększyła się jednak ze 150 mln zł do 547 mln zł. Analizując ten raport, większą wagę przypisuję finansowaniu niż samemu wzrostowi sprzedaży.
Wynik EBITDA, czyli rezultat działalności przed uwzględnieniem między innymi amortyzacji i kosztów finansowania, obniżył się z 391 mln zł do minus 25 mln zł. W przypadku Azotów pokazuje to, że wyższe przychody nie wystarczyły do utrzymania dodatniego wyniku według tej miary. Segment nawozowy odczuł droższy gaz, a rolnicy odkładali zakupy. Po dziewięciu miesiącach grupa wykazała 1,14 mld zł straty netto wobec 1,03 mld zł rok wcześniej.
Presja nie kończy się na rachunku wyników. Na koniec września grupa miała ujemny kapitał własny w wysokości 1,04 mld zł, co oznacza, że wykazane zobowiązania przewyższały wartość aktywów. Zarząd wskazuje na znaczącą niepewność dotyczącą kontynuowania działalności. Czasowe porozumienia z instytucjami finansującymi utrzymują dostęp do finansowania, ale wygasają 30 listopada 2026 r.; ich przedłużenie nie było w dniu publikacji zapewnione.
Po zakończeniu kwartału Azoty, finansujący i ORLEN podpisali dokument wyznaczający kierunek restrukturyzacji długu, czyli zmiany zasad jego spłaty. Przewiduje on odroczenie pierwszej raty kapitałowej do 30 czerwca 2027 r., lecz nie jest ostateczną umową. Plan wymaga również pozyskania co najmniej 500 mln zł z emisji akcji. Taka emisja mogłaby zmniejszyć procentowy udział obecnych akcjonariuszy. Nie została też zamknięta sprzedaż Polimerów Police ORLEN-owi. Równolegle program AZOTY BUSINESS przyniósł, według spółki, 254 mln zł oszczędności na kosztach wynagrodzeń do końca września. To istotna przeciwwaga dla kosztów, ale nie rozstrzyga kwestii finansowania.
Kluczowe fakty:
- 547 mln zł straty netto w III kwartale wobec 150 mln zł rok wcześniej.
- EBITDA kwartału spadła z 391 mln zł do minus 25 mln zł.
- Obecne porozumienia z finansującymi obowiązują do 30 listopada 2026 r.
- Plan restrukturyzacji zakłada emisję akcji za co najmniej 500 mln zł; umowy końcowej jeszcze nie podpisano.
Dla inwestora rozstrzygające będą dalsze ustalenia z wierzycielami i warunki pozyskania kapitału. Sam wzrost sprzedaży nie usuwa ryzyka wynikającego ze strat i ograniczonego czasu obowiązywania obecnego finansowania.
⛏️ KGHM (KGH) - zysk rośnie wraz z cenami metali
Grupa KGHM wypracowała po dziewięciu miesiącach 7,52 mld zł zysku netto wobec 1,01 mld zł rok wcześniej. To jedna z największych zmian wyniku wśród opublikowanych w tym tygodniu raportów dużych spółek.
Przychody wzrosły o 42%, do 36,75 mld zł, a zysk netto ponad siedmiokrotnie. W samym III kwartale grupa osiągnęła 12,04 mld zł przychodów i 1,94 mld zł zysku netto, wobec odpowiednio 8,32 mld zł i 433 mln zł rok wcześniej. Wyższe ceny miedzi, srebra i złota wyraźnie poprawiły opłacalność sprzedaży. Nie przypisuję jednak całej zmiany wyłącznie poprawie produkcji: wyniki obejmują również wpływ wspólnego przedsięwzięcia Sierra Gorda i 644 mln zł związane z wyższą wyceną udzielonych mu pożyczek. Ta ostatnia pozycja jest zmianą wartości wykazaną w wynikach, a nie wpływem tej kwoty gotówki ze spłaty pożyczek.
Dlaczego rozróżnienie ma znaczenie? Zabezpieczenia cen sprzedawanych metali pomniejszyły przychody o 1,16 mld zł, podczas gdy rok wcześniej je zwiększały. Dodatkowo produkcja miedzi w zagranicznym segmencie KGHM INTERNATIONAL spadła o 28%, przede wszystkim z powodu trudniejszych warunków w kopalni Robinson. Raport pokazuje więc zarówno korzyść z cen surowców, jak i ograniczenia, których nie widać w samej dynamice zysku.
Przepływy operacyjne, czyli gotówka uzyskana z bieżącej działalności, wzrosły do 4,50 mld zł z 2,68 mld zł. W KGHM potwierdza to, że poprawie wyniku towarzyszył większy dopływ pieniędzy. Dług netto, czyli zadłużenie pomniejszone o gotówkę, spadł z 5,42 mld zł na koniec 2025 r. do 3,77 mld zł na koniec września. Zarazem dwa projekty w Polsce, dotyczące złoża Retków-Grodziszcze i recyklingu w Hucie Miedzi Legnica, uzyskały status strategicznych projektów UE; ich łączna wartość przekracza 9,5 mld zł. To pokazuje skalę przyszłych potrzeb inwestycyjnych.
Kluczowe fakty:
- Zysk netto za dziewięć miesięcy wzrósł z 1,01 mld zł do 7,52 mld zł.
- Przychody grupy wyniosły 36,75 mld zł, o 42% więcej rok do roku.
- Gotówka z działalności operacyjnej osiągnęła 4,50 mld zł.
- Dług netto spadł do 3,77 mld zł na koniec września.
Inwestor dostaje potwierdzenie silniejszego wyniku i poprawy zadłużenia, ale również przypomnienie o zależności KGHM od cen metali. W tym raporcie warto czytać zysk razem z danymi o produkcji, zabezpieczeniach i gotówce.
📈 XTB (XTB) - zysk rośnie szybciej niż przychody
XTB osiągnęło po trzech kwartałach 1,24 mld zł zysku netto, o 167,9% więcej niż rok wcześniej. Skala wzrostu jest imponująca, lecz dane za kolejne kwartały pokazują również, jak zmienne mogą być wyniki działalności.
Przychody operacyjne grupy wyniosły 2,71 mld zł, co oznacza wzrost o 76,3%, a zysk z działalności operacyjnej wzrósł do 1,43 mld zł z 605,3 mln zł. Przychody rosły więc szybciej niż koszty. Spółce pomogła wysoka dochodowość transakcji klientów, zwłaszcza na instrumentach powiązanych z surowcami. W samym III kwartale uzyskała 623,3 mln zł przychodów i 213,7 mln zł zysku netto. Rok do roku to mocna poprawa, ale kwartalne przychody były niższe niż 992,3 mln zł osiągnięte w II kwartale 2026 r.
Oceniając trwałość wzrostu, oddzielam rozwój bazy klientów od dochodu z ich aktywności. W III kwartale XTB pozyskało 335,7 tys. nowych klientów, a liczba aktywnych klientów wzrosła o 70,3% rok do roku. Jednocześnie liczba transakcji CFD mierzona w lotach spadła o 18,3%. CFD to instrument, którego wartość zależy od zmiany ceny, na przykład surowca, a lot określa wielkość transakcji. W przypadku XTB większa liczba klientów nie przekłada się zatem automatycznie na proporcjonalny wzrost liczby takich transakcji. Znaczenie ma również kwota zarabiana przez spółkę na aktywności klientów, która może się zmieniać wraz z rynkiem.
Koszty marketingu za dziewięć miesięcy wzrosły o 53,5%. Zarząd ocenia, że całoroczne koszty operacyjne mogą być nawet o około 30% wyższe niż w 2025 r. KNF nałożyła ponadto karę 20 mln zł; XTB ujęło ją w kosztach, zapłaciło i odwołało się od decyzji. Spółka rozwija ofertę inwestycyjną i oszczędnościową, ale część planów produktowych wymaga zgód regulatorów. Raport przypomina o dywidendzie wypłaconej w czerwcu, nie ogłasza natomiast nowej wypłaty.
Kluczowe fakty:
- Przychody za dziewięć miesięcy wzrosły do 2,71 mld zł.
- Zysk netto wzrósł z 463,3 mln zł do 1,24 mld zł.
- Przychody III kwartału, 623,3 mln zł, były niższe niż w II kwartale.
- W III kwartale pozyskano 335,7 tys. nowych klientów, mimo spadku wolumenu transakcji CFD.
Dla inwestora najistotniejsza jest jednoczesna poprawa skali działalności i wrażliwość wyniku na warunki rynkowe. Przy ocenie kolejnych raportów samo tempo pozyskiwania klientów nie zastąpi analizy przychodów i kosztów.
📡 Cyfrowy Polsat (CPS) - lepszy kwartał i nowy kierunek grupy
Cyfrowy Polsat zwiększył w III kwartale zysk netto grupy ze 57,4 mln zł do 116,7 mln zł. Jednocześnie przedstawił kierunek na lata 2027-2030+, obejmujący koncentrację na telekomunikacji, mediach i technologiach oraz możliwość sprzedaży części pozostałych aktywów.
Kwartalne przychody wzrosły o 5,9%, do 3,63 mld zł, a EBITDA z 765,8 mln zł do 843,7 mln zł. EBITDA pokazuje wynik działalności przed uwzględnieniem między innymi amortyzacji i kosztów finansowania; w Polsacie jej wzrost wskazuje na poprawę rezultatu grupy przed tymi obciążeniami. Marża EBITDA, czyli udział tak liczonego wyniku w przychodach, zwiększyła się z 22,3% do 23,2%. W całych dziewięciu miesiącach grupa osiągnęła 10,96 mld zł przychodów i 422,8 mln zł zysku netto. Wynik samego Cyfrowego Polsatu S.A. nie jest jednak tożsamy z wynikiem grupy: jednostkowo III kwartał zakończył się stratą netto 12,5 mln zł.
W usługach dla klientów indywidualnych rosły liczba aktywnych usług kontraktowych i średni miesięczny przychód na klienta, ale sama liczba klientów spadła o 2,0%. W mediach przychody i zysk się poprawiły, choć obniżył się udział kanałów grupy w oglądalności. Zielona energia zwiększyła sprzedaż, lecz jej kwartalna EBITDA spadła o 27,8% wskutek wyższych kosztów produkcji. To zróżnicowanie tłumaczy, dlaczego strategii nie sprowadzam do jednej liczby z rachunku wyników.
Nowa strategia zakłada rozważenie sprzedaży aktywów energetycznych i nieruchomościowych, a środki z ewentualnych transakcji miałyby przede wszystkim obniżyć zadłużenie. Żadnej sprzedaży nie należy uznawać za przesądzoną. Dług netto, czyli zadłużenie pomniejszone o posiadaną gotówkę, wynosił 11,94 mld zł. Jego relacja do rocznej EBITDA poprawiła się z 4,10 do 3,83, ale nadal pokazuje znaczące obciążenie finansowe. Spółka zakłada też średnioroczny spadek EBITDA podstawowej działalności o 2-3% w latach 2026-2029 w okresie modernizacji. To założenie grupy, nie wynik już osiągnięty.
Kluczowe fakty:
- EBITDA III kwartału wzrosła do 843,7 mln zł z 765,8 mln zł.
- Zysk netto grupy w kwartale wyniósł 116,7 mln zł.
- Dług netto wynosił 11,94 mld zł; jego relacja do rocznej EBITDA spadła do 3,83.
- Strategia przewiduje koncentrację na trzech obszarach i rozważenie sprzedaży innych aktywów.
Inwestor otrzymał równocześnie lepsze wyniki kwartału i deklarację przebudowy grupy. Finansowy wpływ tej przebudowy będzie można ocenić dopiero na podstawie konkretnych decyzji i warunków ewentualnych transakcji.
🛡️ PZU (PZU) - wyższe przychody z polis, niższy zysk
Grupa PZU zwiększyła po dziewięciu miesiącach przychody z ubezpieczeń do 23,90 mld zł, lecz zysk netto przypadający akcjonariuszom PZU spadł o 14,8%. Dla posiadacza akcji właśnie ta druga miara lepiej opisuje zmianę części wyniku przypadającej właścicielom spółki dominującej.
Przychody z ubezpieczeń wzrosły o 3,3%, natomiast wynik z usług ubezpieczenia spadł o 6,3%, do 3,43 mld zł. Ten wynik pokazuje, ile pozostaje z działalności polisowej po uwzględnieniu kosztów ochrony i reasekuracji, czyli części ryzyka przekazywanej innym ubezpieczycielom. W PZU jego spadek mówi, że rosnąca sprzedaż nie pokryła proporcjonalnie rosnących obciążeń. Cała grupa zarobiła netto 8,72 mld zł wobec 10,58 mld zł rok wcześniej, a część przypadająca akcjonariuszom PZU wyniosła 4,45 mld zł wobec 5,23 mld zł. Nie należy utożsamiać obu kwot: wynik całej grupy obejmuje również udział innych właścicieli spółek zależnych.
Najsilniej pogorszyły się masowe ubezpieczenia majątkowe, których wynik operacyjny spadł o 460 mln zł. Ważyły szczególnie koszty szkód komunikacyjnych. Lepsze wyniki dwóch segmentów ochronnych ubezpieczeń na życie, wyższe odpowiednio o 131 mln zł i 129 mln zł, częściowo równoważyły tę presję. Obniżył się również o 424 mln zł wynik działalności bankowej. Wśród przyczyn spółka wskazuje niższe przychody odsetkowe i skutki wyroku dotyczącego kredytów konsumenckich; na wynik banków wpłynął też wzrost stawki podatku dochodowego z 19% do 30%.
Istotne pozostaje ryzyko prawne banków w grupie. Liczba postępowań dotyczących sankcji kredytu darmowego wzrosła z 5714 do 8520, a związana z nimi rezerwa ze 104 mln zł do 186 mln zł. Rezerwa jest kwotą ujętą w księgach na przewidywany koszt, a nie potwierdzeniem, że wszystkie sprawy zakończą się wypłatami. Planowane połączenie PZU z Link4 wymaga jeszcze decyzji akcjonariuszy. Raport przypomina o 4,80 zł dywidendy na akcję wypłaconych w październiku za 2025 r.; nie zawiera nowej decyzji o wypłacie.
Kluczowe fakty:
- Przychody z ubezpieczeń wzrosły do 23,90 mld zł, o 3,3% rok do roku.
- Zysk netto przypadający akcjonariuszom PZU spadł z 5,23 mld zł do 4,45 mld zł.
- Wynik masowych ubezpieczeń majątkowych obniżył się o 460 mln zł.
- Rezerwa związana z postępowaniami o sankcję kredytu darmowego wzrosła do 186 mln zł.
W raporcie PZU obserwuję przede wszystkim rozbieżność między wzrostem przychodów z polis a spadkiem zysku dla akcjonariuszy. Koszty szkód i wynik działalności bankowej mają tu większe znaczenie niż sama liczba dotycząca sprzedaży ubezpieczeń.