232,38 mld zł przychodów i 21,48 mld zł zysku netto - takie wyniki Grupa ORLEN wykazała za pierwsze dziewięć miesięcy 2026 r.
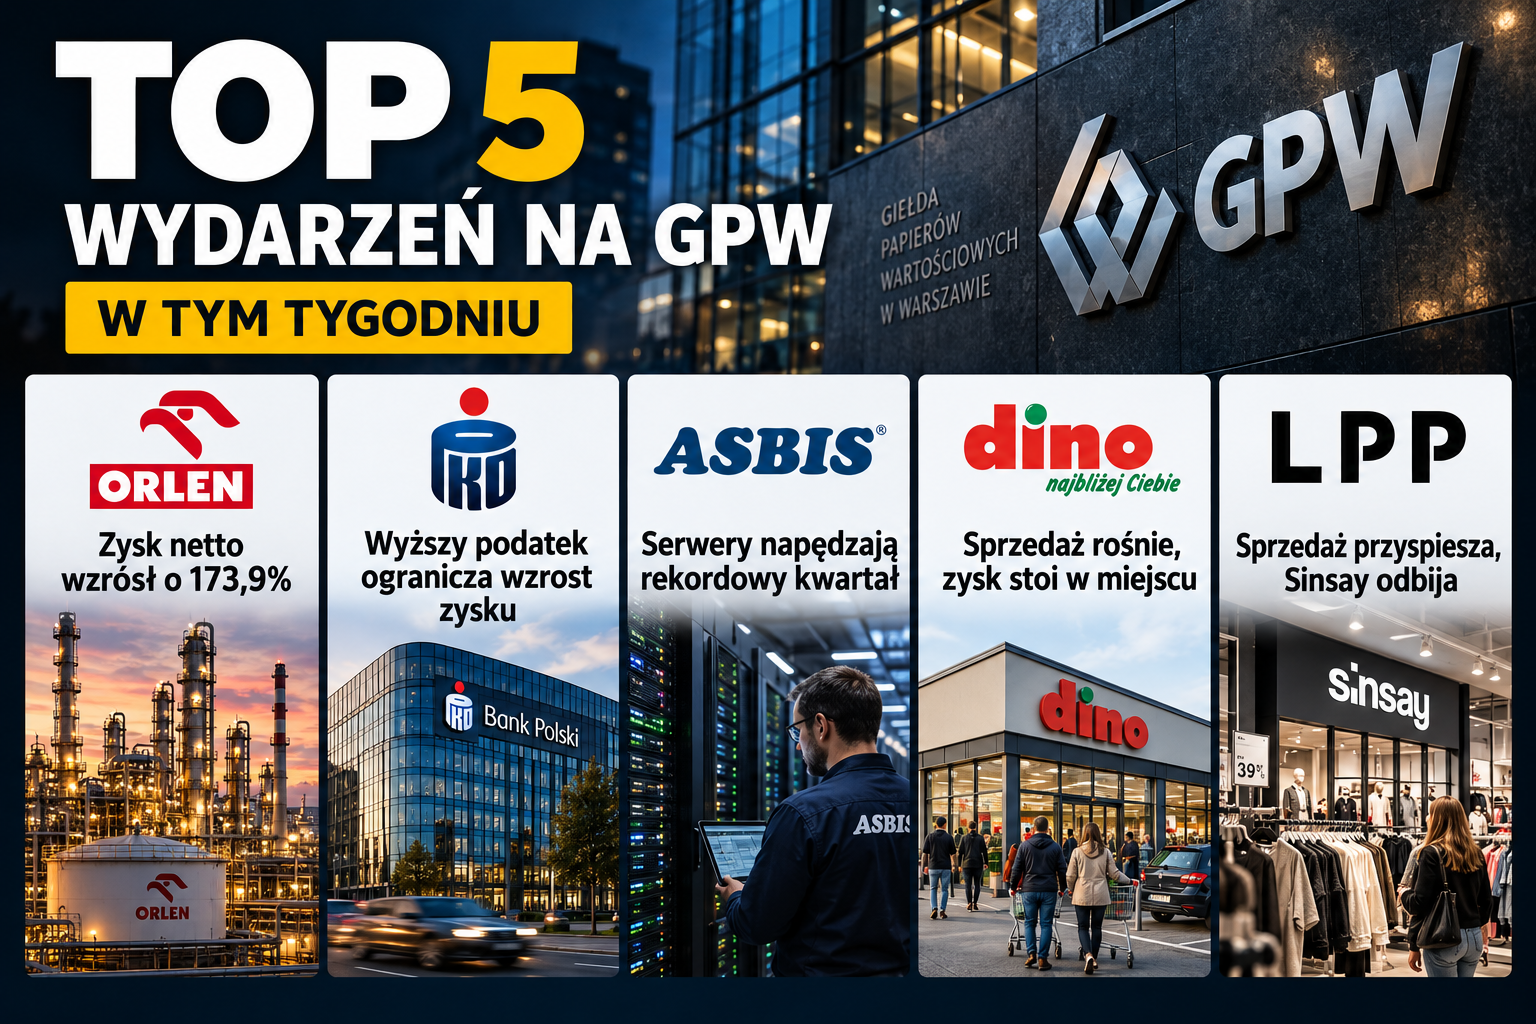
⚡ ORLEN (PKN) - zysk rośnie szybciej niż sprzedaż
W raporcie opublikowanym 5 listopada ORLEN pokazał 173,9% wzrostu zysku netto rok do roku. Przy takiej skali poprawy sprawdzam nie tylko rachunek wyników, lecz także gotówkę, inwestycje i koszty, które mogą obciążyć kolejny kwartał.
Przychody grupy za dziewięć miesięcy wzrosły z 195,57 mld zł do 232,38 mld zł. EBITDA, czyli wynik działalności przed uwzględnieniem między innymi amortyzacji, odsetek i podatku, zwiększyła się z 23,99 mld zł do 42,05 mld zł. Dla ORLENU oznacza to, że korzystniejsze warunki sprzedaży produktów rafineryjnych oraz wyższe ceny ropy i gazu przełożyły się na wynik znacznie mocniej niż sam wzrost obrotów. Zysk netto wzrósł z 7,84 mld zł do 21,48 mld zł. Sam III kwartał przyniósł 5,61 mld zł zysku netto wobec 2,17 mld zł rok wcześniej.
Sprawdzam też, czy zyskowi towarzyszą pieniądze z działalności. Przepływy operacyjne, czyli gotówka uzyskana z bieżącego biznesu, wyniosły 36,37 mld zł, przy nakładach inwestycyjnych sięgających 22,49 mld zł. Pozwala to zobaczyć skalę finansowania projektów wydobywczych, energetycznych i Nowej Chemii, choć nie mówi, jakie będą ich przyszłe zwroty. Ważnym zastrzeżeniem są odpisy aktualizujące o wartości 4,92 mld zł netto. To obniżenie księgowej wartości aktywów, przede wszystkim w petrochemii i energetyce, które nie musi oznaczać wydatku gotówki w tym samym okresie. ORLEN szacuje ponadto, że podatek od nadzwyczajnych zysków za okres od marca do września wyniesie około 2,4 mld zł i obciąży dopiero wynik IV kwartału.
Kluczowe fakty:
- Zysk netto za dziewięć miesięcy wzrósł z 7,84 mld zł do 21,48 mld zł.
- EBITDA wzrosła o 75,3%, szybciej niż przychody, które zwiększyły się o 18,8%.
- Przepływy operacyjne wyniosły 36,37 mld zł, a nakłady inwestycyjne 22,49 mld zł.
- Szacowany podatek od nadzwyczajnych zysków w wysokości około 2,4 mld zł ma obciążyć IV kwartał.
Dla inwestora raport potwierdza dużą poprawę wyników, ale nie pozwala przenosić tempa wzrostu zysku automatycznie na kolejne okresy. Szczególnej uwagi wymaga zapowiedziane obciążenie podatkowe oraz rentowność inwestycji.
💰 PKO BP (PKO) - wyższy podatek ogranicza wzrost zysku
Największy polski bank zwiększył zysk przed podatkiem za dziewięć miesięcy o 21,5%, lecz zysk przypadający akcjonariuszom wzrósł tylko o 3,2%. Różnicę w dużej mierze wyjaśnia większe obciążenie podatkowe.
Grupa PKO BP wykazała 12,93 mld zł zysku przed podatkiem wobec 10,64 mld zł rok wcześniej. Po podatku akcjonariuszom przypadło 8,22 mld zł, wobec 7,97 mld zł. Podatek dochodowy wzrósł z 2,68 mld zł do 4,71 mld zł, między innymi w związku z wyższą stawką dla banków. Dlaczego ten rozjazd jest ważny? Pokazuje, że mocniejsza działalność banku nie przekłada się w takiej samej skali na zysk pozostający dla właścicieli akcji.
Wynik odsetkowy, czyli odsetki otrzymane przez bank pomniejszone o zapłacone, zwiększył się o 1,7% do 18,50 mld zł. Wynik z opłat i prowizji wzrósł szybciej, o 8,2% do 4,19 mld zł. Jednocześnie marża odsetkowa, pokazująca dochód odsetkowy w relacji do aktywów przynoszących odsetki, spadła do 4,43%. Rosnąca skala kredytów nie usuwa więc presji na opłacalność tej części działalności.
Przy ocenie ryzyka zwracam uwagę na spory z klientami. Koszt prawny kredytów walutowych zmniejszył się z 3,38 mld zł do 1,06 mld zł, ale bank nadal prowadził 24 039 postępowań z nimi związanych. Rezerwy na zagadnienia dotyczące ochrony konsumentów wzrosły do 1,05 mld zł. Rezerwa to kwota ujmowana w księgach na przewidywane obciążenie; tutaj przypomina, że spory konsumenckie mogą nadal wpływać na wynik. Łączny współczynnik kapitałowy wyniósł 17,18% i według raportu pozostawał powyżej wymogów nadzorczych.
Kluczowe fakty:
- Zysk przed podatkiem wzrósł o 21,5%, a zysk dla akcjonariuszy o 3,2%.
- Obciążenie podatkiem dochodowym sięgnęło 4,71 mld zł wobec 2,68 mld zł rok wcześniej.
- Wynik z opłat i prowizji zwiększył się o 8,2%.
- Koszt prawny kredytów walutowych spadł, lecz liczba związanych z nimi postępowań pozostała wysoka.
Oceniam to jako raport o poprawie wyniku przed opodatkowaniem, której akcjonariusze widzą tylko część w zysku netto. Równie istotne jak dalszy rozwój działalności będą koszty podatkowe i prawne.
📊 ASBIS (ASB) - serwery napędzają rekordowy kwartał
ASBIS zwiększył przychody w III kwartale o 135,3%, a zysk netto z 11,6 mln USD do 51,6 mln USD. Za skokiem sprzedaży stoją przede wszystkim serwery i komponenty infrastruktury sztucznej inteligencji.
Przychody kwartalne wyniosły 2,19 mld USD wobec 929,5 mln USD rok wcześniej. Zysk operacyjny, czyli wynik po kosztach bieżącej działalności, ale przed podatkiem i częścią pozycji finansowych, zwiększył się z 23,3 mln USD do 74,4 mln USD. W przypadku ASBIS tak szybki wzrost pokazuje znaczenie nowych, dużych projektów serwerowych. Po dziewięciu miesiącach serwery i bloki serwerowe odpowiadały już za niemal 45% przychodów. Skala zmiany jest więc widoczna nie tylko w jednym kwartale, lecz także w strukturze sprzedaży grupy.
Większy obrót nie oznacza jednak, że każda transakcja stała się bardziej dochodowa. Marża brutto, czyli część przychodów pozostająca po odjęciu kosztu sprzedanych produktów, spadła z 7,03% do 6,16%. ASBIS wskazuje, że duże projekty serwerowe mają niższą marżę. W rezultacie przychody i zysk rosną, ale na każdym dolarze sprzedaży przed pozostałymi kosztami działalności pozostaje mniejsza część niż rok wcześniej.
Jeszcze uważniej analizuję gotówkę. Przepływy z bieżącej działalności w III kwartale wyniosły minus 46,4 mln USD, mimo wysokiego zysku. Należności od klientów, czyli kwoty oczekujące na zapłatę, wzrosły do 845,5 mln USD z 528,8 mln USD na koniec 2025 r. Przy tak szybkim rozwoju sprzedaży terminowe odzyskiwanie pieniędzy staje się ważnym sprawdzianem jakości wzrostu. Rada dyrektorów zdecydowała też o zaliczce na poczet dywidendy za 2026 r. w wysokości 0,35 USD na akcję, z wypłatą zaplanowaną na 26 listopada.
Kluczowe fakty:
- Przychody w III kwartale wzrosły do 2,19 mld USD, o 135,3% rok do roku.
- Zysk netto zwiększył się z 11,6 mln USD do 51,6 mln USD.
- Marża brutto spadła o 0,87 punktu procentowego.
- Kwartalne przepływy operacyjne były ujemne i wyniosły minus 46,4 mln USD.
Dla inwestora rekordowy wynik jest silnym sygnałem wzrostu skali działalności, ale wymaga zestawienia ze spadkiem marży i ujemnymi przepływami. To, jak szybko należności zamienią się w gotówkę, pozostaje istotne dla oceny raportu.
🛒 Dino Polska (DNP) - nowe sklepy podnoszą sprzedaż, zysk stoi w miejscu
Dino zwiększyło przychody w III kwartale o 10,8%, lecz zysk netto poprawił się zaledwie o 0,2%. Sieć rośnie szybko, ale wyniki istniejących sklepów i koszty pokazują mniej korzystny obraz.
Przychody grupy wyniosły 9,71 mld zł wobec 8,76 mld zł rok wcześniej. EBITDA wzrosła z 750,0 mln zł do 785,5 mln zł, czyli o 4,7%, wolniej niż sprzedaż. Marża EBITDA, pokazująca udział tak mierzonego wyniku w przychodach, spadła z 8,6% do 8,1%. Zysk netto wyniósł 483,2 mln zł, niemal tyle samo co 482,1 mln zł przed rokiem. Dla akcjonariusza oznacza to, że dodatkowa sprzedaż przyniosła w tym kwartale bardzo niewielki przyrost końcowego zysku.
Co stoi za różnicą? Koszty sprzedaży i marketingu wzrosły o 23,4%, a pracownicze o 22,1%. W tym samym czasie sprzedaż w porównywalnych sklepach, czyli placówkach działających także rok wcześniej, zwiększyła się tylko o 0,1%. Ten wskaźnik pozwala oddzielić rozwój istniejącej sieci od efektu otwierania nowych punktów. Dino wskazuje, że wzrost sprzedaży ograniczały spadające ceny żywności w jego sklepach. W III kwartale otwarto 108 placówek, a na koniec września sieć liczyła 3 283 sklepy.
Po dziewięciu miesiącach gotówka z działalności operacyjnej wyniosła 1,71 mld zł, przy wydatkach na rzeczowe aktywa trwałe rzędu 1,82 mld zł. Wydatki te, określane jako nakłady inwestycyjne, służą między innymi rozbudowie infrastruktury; w tym okresie były nieco większe niż gotówka wypracowana przez bieżący biznes. Raport wskazuje również na postępowanie UOKiK dotyczące podejrzenia ograniczenia konkurencji przy pozyskiwaniu usług kierowców. Jego skutków spółka nie potrafi obecnie wiarygodnie oszacować.
Kluczowe fakty:
- Przychody w III kwartale wzrosły o 10,8%, a zysk netto o 0,2%.
- Sprzedaż w porównywalnych sklepach zwiększyła się o zaledwie 0,1%.
- Sieć powiększyła się w kwartale o 108 sklepów.
- Marża EBITDA obniżyła się z 8,6% do 8,1%.
W raporcie widzę przede wszystkim rosnącą skalę sieci przy słabszym wzroście jej rentowności. Dla inwestorów ważne będzie rozróżnianie przychodów pochodzących z nowych sklepów od poprawy wyników placówek już działających.
📈 LPP (LPP) - przyspieszenie sprzedaży i poprawa w Sinsay
LPP szacuje, że przychody w III kwartale wzrosły o 20,0% rok do roku w walutach stałych. Po pięciu kwartałach spadków dodatnia stała się również sprzedaż w porównywalnych sklepach Sinsay.
Wynik w walutach stałych pokazuje zmianę sprzedaży z pominięciem wpływu przeliczeń kursowych. W przypadku LPP pozwala mi to bliżej przyjrzeć się rozwojowi handlu, choć nie jest to jeszcze ostateczna wartość przychodów wykazana w sprawozdaniu finansowym. Sprzedaż w sklepach wzrosła w III kwartale o 19,5%, a przez internet o 21,1%. Dla porównania, od lutego do października wzrost przychodów w walutach stałych wyniósł 16,4%. Kwartalne tempo było więc wyższe niż tempo za cały wskazany okres.
Istotne jest źródło wzrostu. LPP otworzyło w kwartale 135 sklepów, w tym 109 placówek Sinsay. Jednocześnie sprzedaż w porównywalnych sklepach całej grupy wzrosła o 4,4%, a w Sinsay o 2,8%. Po pięciu kolejnych kwartałach spadków w istniejących sklepach Sinsay jest to zmiana, której nie da się wyjaśnić wyłącznie większą liczbą placówek.
Spółka szacuje marżę brutto na co najmniej 59%. Marża brutto to część sprzedaży pozostająca po odjęciu kosztu towarów; przy LPP jej poziom pomaga ocenić, ile zostaje na pokrycie kosztów sklepów, logistyki i zarządu. Według wstępnych danych skorygowany zysk operacyjny wzrósł o około 30%, a zysk netto w zbliżonym tempie. „Skorygowany” oznacza wynik przedstawiany po uwzględnieniu wskazanych przez spółkę różnic między okresami, dlatego szczegóły warto sprawdzić w pełnym raporcie. W kosztach kwartału ma zostać ujęta kara KNF w wysokości 15 mln zł; decyzja nie jest ostateczna. LPP wskazuje też na wygasający korzystny wpływ kursów walutowych.
Kluczowe fakty:
- Wzrost przychodów w walutach stałych wyniósł w III kwartale 20,0%.
- Sprzedaż online zwiększyła się o 21,1%, a w sklepach o 19,5%.
- Sprzedaż w porównywalnych sklepach Sinsay wzrosła o 2,8% po pięciu kwartałach spadków.
- Szacunek marży brutto to co najmniej 59%; raport kwartalny zapowiedziano na 3 grudnia 2026 r.
W danych LPP zwracam uwagę na połączenie nowych otwarć z poprawą sprzedaży w już działających sklepach. Są to jednak szacunki operacyjne, a pełen obraz wyniku i wpływu kosztów przyniesie dopiero raport kwartalny.