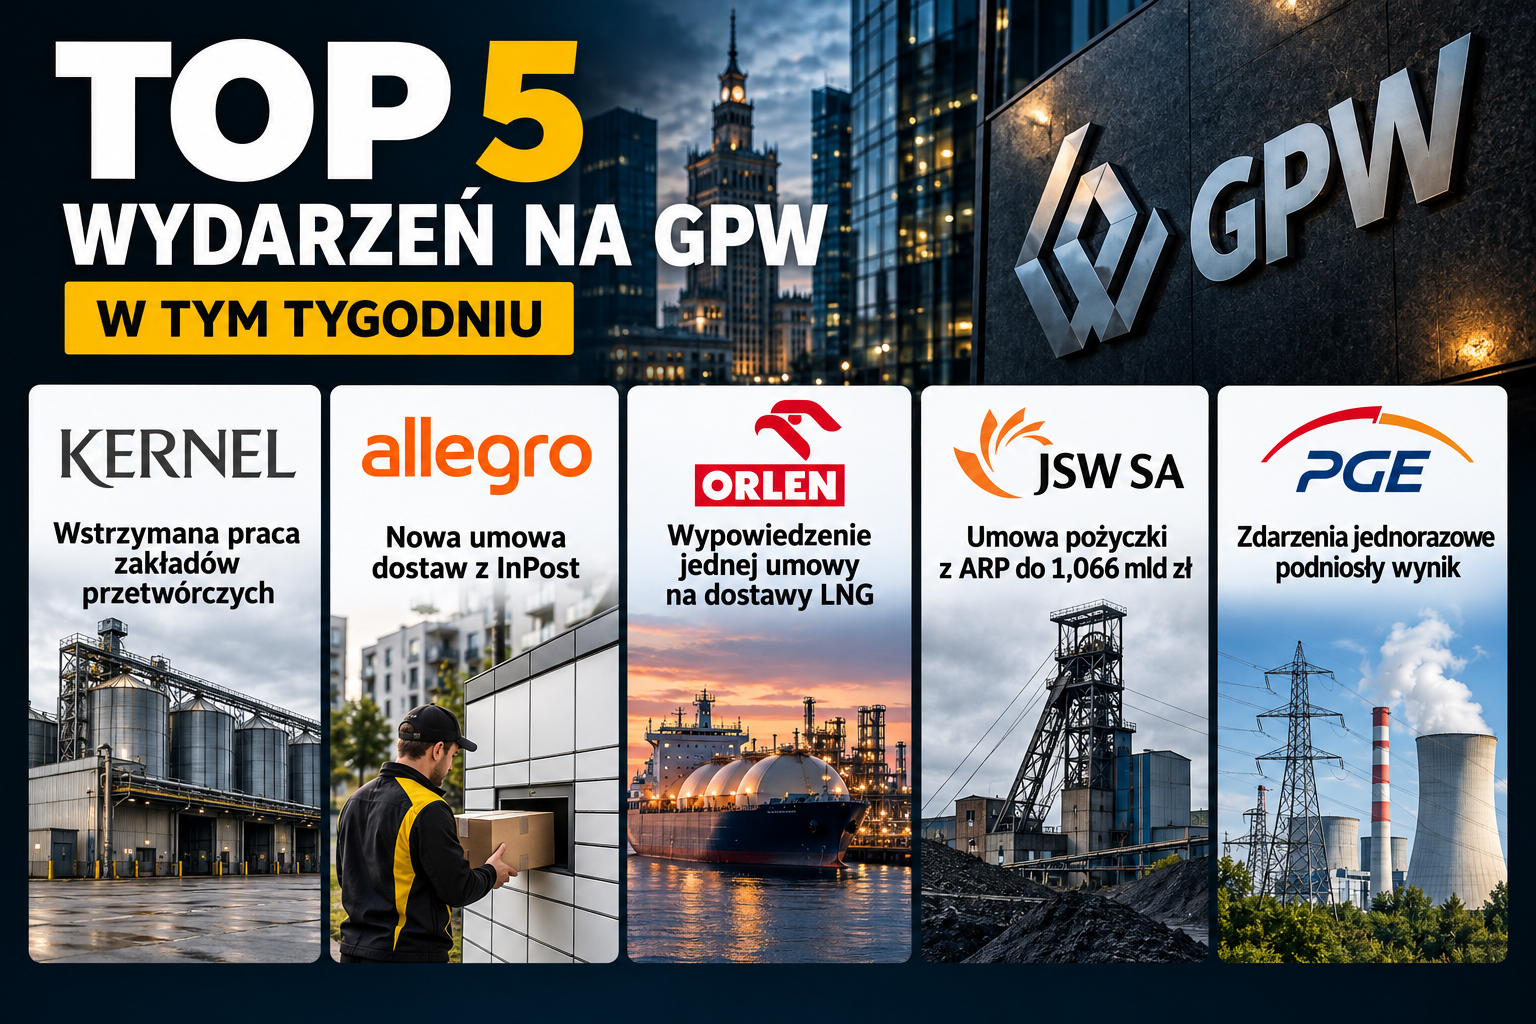
Kernel wstrzymał pracę wszystkich zakładów przetwórstwa roślin oleistych. Decyzja ogłoszona 12 listopada jest jednym z pięciu wydarzeń minionego tygodnia, których znaczenie dla inwestorów wynika z bezpośredniego wpływu na działalność spółek lub ich finansowanie.
🌻 Kernel Holding (KER) - wszystkie zakłady przetwórcze wstrzymane

Kernel czasowo wstrzymał pracę wszystkich zakładów przetwórstwa roślin oleistych. Spółka podjęła decyzję po nasileniu rosyjskich ataków na ukraiński sektor rolny, w tym na własny majątek.
Skala decyzji odróżnia ją od informacji o przestoju pojedynczej instalacji. Dotyczy całej wskazanej przez Kernel grupy zakładów przetwórczych, a więc części działalności, której nie da się ocenić wyłącznie przez pryzmat jednego uszkodzonego obiektu. Nie znam jednak udziału tych zakładów w przychodach ani wielkości utraconej produkcji: komunikat takich danych nie zawiera. Przypisywanie przestojowi określonej kwoty straty byłoby wobec tego nieuprawnione.
Dlaczego ta wiadomość jest ważna dla posiadacza akcji? Przetwórstwo wymaga ciągłości pracy, natomiast czasowe zatrzymanie zakładów stawia pod znakiem zapytania terminy produkcji i realizacji związanych z nią działań. Ostateczny skutek zależy przede wszystkim od długości przestoju i stanu infrastruktury. Kernel nie wskazał daty wznowienia pracy ani szacowanego wpływu na wyniki. Nie wiadomo również, czy decyzja będzie wymagała dodatkowych wydatków związanych z przywróceniem normalnej działalności.
Wojna sprawia, że źródło ryzyka leży częściowo poza kontrolą zarządu. Nawet gdybym znał dotychczasową skalę sprzedaży, nie mógłbym na tej podstawie wyznaczyć wiarygodnego kosztu obecnego zatrzymania produkcji. Osobno odnotowuję, że komunikat mówi o decyzji czasowej: nie jest ogłoszeniem trwałego zamknięcia zakładów.
Kluczowe fakty:
- Decyzję o wstrzymaniu działalności podjęto 12 listopada 2026 r.
- Obejmuje ona wszystkie zakłady przetwórstwa roślin oleistych Kernel.
- Powodem jest pogorszenie bezpieczeństwa w Ukrainie po nasilonych rosyjskich atakach, także na majątek spółki.
- Nie podano terminu wznowienia produkcji ani szacunku wpływu na finanse.
W ocenie tego zdarzenia pierwszeństwo daję kolejnym informacjom o bezpieczeństwie majątku i wznowieniu pracy. Dopóki ich nie ma, rozmiar skutków pozostaje otwartą kwestią, choć sam zakres wstrzymania działalności jest już znany.
📦 Allegro (ALE) - nowa umowa z InPost na co najmniej 8 mld zł
Spółka zależna Allegro zawarła z InPost umowę o minimalnej wartości około 8 mld zł w latach 2026–2031. Nowe zasady współpracy obejmują niższe ceny dostaw i mogą wpłynąć na tegoroczny wynik platformy.
Umowa dotyczy dostaw do automatów paczkowych oraz innych punktów odbioru i zastępuje dotychczasowe ustalenia między stronami. Przy skali działalności Allegro warunki obsługi przesyłek mają znaczenie nie tylko dla kosztu pojedynczego zamówienia. Liczą się również dostępność miejsc odbioru i zdolność sieci do obsłużenia rosnącej liczby paczek. Nowy kontrakt przewiduje gwarancje dostępności usług oraz rabaty zależne od wolumenu przesyłek.
Około 8 mld zł to minimalna wartość wieloletniej umowy, a nie przychód Allegro ani kwota oszczędności. Finansowo najkonkretniejsza jest zapowiedź dotycząca 2026 r. Spółka oczekuje, że zastosowanie nowych stawek również do dostaw wykonanych od początku roku zwiększy skorygowaną EBITDA o 270–280 mln zł. Skorygowana EBITDA jest miarą wyniku działalności przed między innymi odsetkami, podatkiem i amortyzacją, po wyłączeniu pozycji wskazanych przez spółkę. W tym przypadku pokazuje oczekiwany wpływ warunków logistycznych na wynik Allegro, ale nie oznacza automatycznie takiego samego przyrostu gotówki lub zysku netto.
Co należy sprawdzić przed uznaniem całej korzyści za osiągniętą? Rabat dotyczący 2026 r. zależy od spełnienia warunków umowy. Podany przedział jest więc oczekiwaniem Allegro, nie już zaksięgowanym rezultatem. Znaczenie ma także uzgodnione zakończenie sporu arbitrażowego: InPost ma wycofać pozew. Zmniejsza to niepewność związaną ze współpracą, choć komunikat nie pozwala wycenić samego zakończenia sporu.
Kluczowe fakty:
- Minimalna wartość nowej umowy wynosi około 8 mld zł w okresie do końca 2031 r.
- Kontrakt przewiduje niższe stawki dostaw, rabaty wolumenowe i gwarancje dostępności usług.
- Allegro oczekuje poprawy skorygowanej EBITDA za 2026 r. o 270–280 mln zł, pod warunkiem uzyskania rabatu.
- Allegro może przedłużyć podstawowy okres umowy o dwa lub trzy lata; strony uzgodniły też zakończenie sporu arbitrażowego.
Dla mnie najistotniejsze jest rozdzielenie podpisanej umowy od oczekiwanego efektu w wynikach. Warunki dostaw zostały uzgodnione, natomiast wysokość tegorocznej korzyści wymaga jeszcze potwierdzenia po spełnieniu postanowień kontraktu.
⛽ PKN ORLEN (PKN) - wypowiedzenie jednej umowy LNG z QatarEnergy
ORLEN wypowiedział jedną z dwóch długoterminowych umów na dostawy LNG od QatarEnergy. Powodem jest utrzymujący się brak dostaw wskutek siły wyższej.
Wypowiedziany kontrakt przewidywał 1 mln ton LNG rocznie, a jego szacowana wartość na 2026 r. wynosiła około 2,5 mld zł. To duża wartość umowna, lecz nie wolno utożsamiać jej ani z utraconym przychodem ORLENU, ani z poniesioną stratą. Dokument nie podaje finansowego skutku wypowiedzenia. Siła wyższa oznacza nadzwyczajne okoliczności uniemożliwiające wykonanie umowy; tutaj istotne jest to, że według komunikatu brak dostaw już się utrzymuje.
Umowa nie wygasa natychmiast. Po wypowiedzeniu złożonym 10 listopada pozostanie w mocy przez kolejne 60 dni. Druga umowa z QatarEnergy nadal jest realizowana. To rozróżnienie ma znaczenie: ORLEN nie ogłosił zakończenia całej współpracy z tym dostawcą.
Pytanie, które stawiam przy ocenie wiadomości, dotyczy nie tyle nominalnej wartości kontraktu, ile kosztu zapewnienia gazu z innych źródeł. ORLEN zapewnia, że własne wydobycie i pozostałe umowy długoterminowe w pełni pokrywają zapotrzebowanie grupy. Według tej deklaracji wypowiedzenie nie zagraża ciągłości dostaw. Nie wiadomo natomiast, czy zastąpienie brakującego wolumenu zmieni koszt zakupów. Bez tej informacji nie sposób rzetelnie określić wpływu decyzji na rentowność.
Kluczowe fakty:
- Wypowiedziano jedną z dwóch długoterminowych umów LNG z QatarEnergy.
- Kontrakt przewidywał 1 mln ton LNG rocznie; jego szacowana wartość na 2026 r. wynosiła około 2,5 mld zł.
- Umowa pozostanie w mocy jeszcze przez 60 dni od wypowiedzenia z 10 listopada.
- ORLEN deklaruje pełne pokrycie zapotrzebowania własnym wydobyciem i pozostałymi kontraktami.
Z perspektywy inwestora bezpieczeństwo dostaw i koszt ich zapewnienia to dwie odrębne sprawy. Komunikat odnosi się do pierwszej z nich, natomiast wpływu na koszty zakupu gazu nie określa.
🏭 JSW (JSW) - pożyczka z ARP do 1,066 mld zł
JSW zawarła z Agencją Rozwoju Przemysłu umowę pożyczki na kwotę do 1,066 mld zł. Finansowanie ma pomóc spółce rozliczyć wcześniejszą zaliczkę oraz prowadzić działalność podczas realizacji Programu Naprawczego.
Pierwszym przeznaczeniem środków jest rozliczenie 400 mln zł zaliczki związanej z planowaną sprzedażą udziałów i akcji dwóch spółek, wraz z naliczonymi odsetkami. Po zwrocie zaliczek umowa przedwstępna dotycząca tej sprzedaży automatycznie się rozwiąże. Pozostałe środki mają służyć bieżącej działalności JSW i działaniom ograniczającym koszty. Limit pożyczki nie jest więc równoznaczny z kwotą, która od razu zasili działalność operacyjną.
Istotniejsza od samego limitu jest konstrukcja wypłat. Pieniądze będą uruchamiane w częściach, po spełnieniu warunków obejmujących między innymi zgodę dotychczasowych kredytodawców, ustanowienie zabezpieczeń i wykazywanie postępów w działaniach naprawczych. ARP może wstrzymać kolejne wypłaty, jeżeli uzna spłatę za zagrożoną. Podpisana umowa daje zatem JSW możliwość skorzystania z finansowania, ale nie potwierdza wypłaty całego 1,066 mld zł.
Pożyczka zwiększa zadłużenie. Jej oprocentowanie zależy od WIBOR 3M powiększonego o marżę: WIBOR 3M jest zmienną stawką odniesienia, a marża dodatkową częścią oprocentowania należną pożyczkodawcy. Wartości marży nie podano, dlatego nie wyliczam całkowitego kosztu. Odsetki będą płatne kwartalnie od początku finansowania, mimo że spłata kapitału rozpocznie się później. Zabezpieczenia obejmują między innymi majątek kopalń, udziały w spółkach i wpływy z umów handlowych, a umowa ogranicza część przyszłych decyzji dotyczących długu i sprzedaży majątku.
Kluczowe fakty:
- Umowny limit pożyczki od ARP wynosi do 1,066 mld zł; wypłaty są warunkowe i podzielone na części.
- W pierwszej kolejności JSW ma rozliczyć 400 mln zł zaliczki oraz naliczone odsetki.
- Okres bez spłaty kapitału trwa do 30 czerwca 2029 r., a finansowanie do 30 czerwca 2038 r.
- Od 2032 r., po przekroczeniu 300 mln zł nadwyżki finansowej, 30% tej nadwyżki ma trafiać na dodatkową spłatę.
Umowa daje JSW czas na działania naprawcze, lecz wiąże dostęp do pieniędzy z ich postępem i zgodami wierzycieli. W mojej ocenie właśnie faktyczne uruchomienie transz, a nie sam podpis pod umową, będzie kolejną informacją rozstrzygającą o jej znaczeniu.
⚡ PGE (PGE) - wynik kwartalny pod wpływem zdarzeń jednorazowych
PGE podała szacunek 4,61 mld zł raportowanej EBITDA za III kwartał 2026 r. Po wyłączeniu zdarzeń jednorazowych EBITDA powtarzalna wyniosła około 2,89 mld zł - ta różnica zmienia sposób odczytania wyniku.
EBITDA pokazuje wynik działalności przed między innymi amortyzacją, odsetkami i podatkiem. W przypadku PGE wyższa, raportowana kwota uwzględnia zdarzenia, które nie powinny być automatycznie traktowane jako regularny zarobek. Spółka wskazała około 1,73 mld zł łącznego dodatniego wpływu zdarzeń jednorazowych. Ponieważ wszystkie wielkości są przybliżone, nie należy oczekiwać idealnego uzgodnienia ich sumy co do ostatniego miliona.
Największą pozycją była niegotówkowa zmiana rezerwy na rekultywację o 1,67 mld zł. Rezerwa jest kwotą ujmowaną w księgach na przewidywane zobowiązanie; jej zmiana może podnieść wynik bez równoczesnego wpływu pieniędzy do spółki. Dodatnio zadziałała też ugoda dotycząca bloku nr 7 w Elektrowni Turów, a ujemnie rezerwa na opłaty za usługi wodne. Dlatego odczytując 4,61 mld zł, nie przypisuję całej tej kwoty zwykłej działalności energetycznej.
Największy wkład w EBITDA powtarzalną miała dystrybucja energii, z wynikiem 1,22 mld zł. PGE oszacowała także około 3,00 mld zł zysku netto przypadającego akcjonariuszom oraz 3,01 mld zł nakładów inwestycyjnych, czyli wydatków na rozwój i utrzymanie majątku. Skala tych nakładów przypomina, że sam wynik księgowy nie opisuje całego zapotrzebowania grupy na pieniądze.
Podobnej ostrożności wymaga bilans. Na koniec września PGE wykazała 2,31 mld zł gotówki netto, lecz szersza miara zadłużenia, obejmująca między innymi przyszłe płatności za uprawnienia do emisji CO₂, wyniosła 14,16 mld zł. Pierwsza liczba nie pokazuje więc wszystkich przyszłych obciążeń.
Kluczowe fakty:
- Szacunkowa EBITDA powtarzalna wyniosła 2,89 mld zł, a raportowana 4,61 mld zł.
- Zmiana rezerwy na rekultywację podniosła wynik o 1,67 mld zł bez odpowiadającego jej wpływu gotówki.
- Dystrybucja energii wniosła 1,22 mld zł do EBITDA powtarzalnej.
- Pełny raport za III kwartał ma zostać opublikowany 24 listopada 2026 r.
Dla oceny bieżącej działalności większą wagę przywiązuję do wyniku powtarzalnego niż do wyższej kwoty raportowanej. Dane są nadal szacunkowe, dlatego szczegóły zdarzeń jednorazowych i zobowiązań będzie można zweryfikować w pełnym raporcie.